Zehn amtliche Datenpunkte, fünf nach oben, fünf nach unten, alle mit Primärquelle. Diese Seite zeigt zu jeder Zahl die zwei Schlagzeilen, die sie zulässt, den Verlauf seit April und beide Fälle ausformuliert: echte Erholung oder trügerische Ruhephase. Wer sich eine Meinung bilden will, soll sie sich aus Daten bilden, nicht aus Schlagzeilen.
Stand: 7. November 2026
Dieselben zehn Zahlen, drei Lesarten
Die Zahlen darunter ändern sich nicht. Es wechselt nur die Einordnung, die man dazu schreiben kann. Wer den Schalter auf „Gute Lage“ stellt, liest die beruhigende Fassung, wer ihn auf „Schlechte Lage“ stellt, die alarmierende. Beide Fassungen stehen auf denselben amtlichen Quellen.
PositivFünf Datenpunkte, die Hoffnung machenFünf Zahlen, die für die Erholung sprechenFünf Zahlen, die weniger hergeben, als sie versprechen
90,2
ifo-Geschäftsklima Oktober 2026, sechster Anstieg in Folge
Der Index stieg von 89,9 Punkten im September auf 90,2. In der vom ifo Institut veröffentlichten Reihe ist das der sechste Anstieg nacheinander, seit 84,7 Punkten im April. Getragen wurde der Oktober von den Erwartungen, die von 90,4 auf 91,6 Punkte zulegten. Die aktuelle Lage bewerteten die Unternehmen mit 88,8 nach 89,5 Punkten etwas schlechter.
Sechs Anstiege nacheinander, von 84,7 Punkten im April auf 90,2 im Oktober. Die Unternehmen blicken zuversichtlicher auf die kommenden Monate als zu jedem anderen Zeitpunkt in diesem Jahr. Das ifo Institut schreibt: Die Konjunkturbelebung setzt sich fort.
Mit 0,3 Punkten ist der Schritt so klein wie zuletzt im Mai, und er kommt allein aus den Erwartungen. Die aktuelle Lage beurteilten die Unternehmen schlechter als im September. Auch 90,2 Punkte liegen unter 100, dem Durchschnitt des Basisjahres 2015.
Die Ausfuhren lagen bei 137,6 Mrd. Euro, kalender- und saisonbereinigt 6,2 Prozent über dem August 2025. Zum Vormonat sanken sie um 0,8 Prozent, wie schon im Juli. Bei Einfuhren von 118,1 Mrd. Euro bleibt ein Außenhandelsüberschuss von 19,5 Mrd. Euro. Die Zahlen für September veröffentlicht das Statistische Bundesamt am 9. November.
Ausfuhren für 137,6 Milliarden Euro im August, 6,2 Prozent mehr als ein Jahr zuvor. Der Abstand zum Vorjahr ist damit etwas größer als im Juli mit 6,1 Prozent, und es bleibt ein Überschuss von 19,5 Milliarden Euro in einem einzigen Monat.
Gegenüber dem Juli sanken dieselben Ausfuhren um 0,8 Prozent, der zweite Rückgang nacheinander. Die Einfuhren stiegen zugleich um 0,9 Prozent. Welches Vorzeichen die Nachricht trägt, entscheidet allein der gewählte Vergleichsmonat.
56.942 Erstanträge im Jahresverlauf gegenüber 97.277 im Vorjahreszeitraum. Im Oktober waren es 4.437 Erstanträge nach 8.823 im Oktober 2025. Die Veränderung ist unsere eigene Rechnung aus den amtlichen BAMF-Monatswerten. Das BAMF weist seit der Reform des Gemeinsamen Europäischen Asylsystems vom 12. Juni 2026 zusätzlich Neuzugänge aus und schreibt, dass Erst- und Folgeanträge seither nicht mehr uneingeschränkt mit früheren Zeiträumen vergleichbar sind.
56.942 Erstanträge von Januar bis Oktober gegenüber 97.277 im selben Zeitraum des Vorjahres. Das sind gut zwei Fünftel weniger, und die Kommunen bekommen dadurch Luft bei der Unterbringung.
Im Oktober registrierte das BAMF 5.707 Neuzugänge, 8,2 Prozent mehr als im September und der zweite Anstieg nacheinander. Der Rückgang zum Vorjahr zählt zudem neue Anträge, nicht Menschen im Land. An Schulplätzen, Wohnungen und Integrationskursen ändert eine sinkende Antragszahl kurzfristig wenig.
Die Reallöhne stiegen im zweiten Quartal um 1,5 Prozent gegenüber dem Vorjahresquartal. Nominal waren es plus 4,1 Prozent bei einem Verbraucherpreisanstieg von 2,5 Prozent. Damit legen die Reallöhne das dritte Jahr in Folge zu, nach plus 1,9 Prozent im Gesamtjahr 2025.
Das dritte Jahr in Folge steigen die Löhne stärker als die Preise. Nominal waren es plus 4,1 Prozent bei einem Verbraucherpreisanstieg von 2,5 Prozent. Unter dem Strich bleibt mehr im Portemonnaie als im Vorjahr.
Das Plus von 1,5 Prozent fällt kleiner aus als die 1,9 Prozent des Gesamtjahres 2025. Der Aufholweg aus den Teuerungsjahren 2022 und 2023 wird also langsamer, nicht schneller.
Bruttoinlandsprodukt 3. Quartal 2026 zum Vorquartal
Nach der Schnellmeldung wuchs die Wirtschaft im dritten Quartal preis-, saison- und kalenderbereinigt um 0,2 Prozent. Zum Vorjahresquartal waren es kalenderbereinigt 1,2 Prozent. Die Ergebnisse für das erste und zweite Quartal mit je 0,3 Prozent blieben unverändert.
Das dritte Quartal in diesem Jahr mit Wachstum, und gegenüber dem Vorjahr liegt die Wirtschaftsleistung 1,2 Prozent höher. Drei Quartale mit 0,3, 0,3 und 0,2 Prozent liegen näher an den angehobenen Prognosen von 1,3 Prozent als an den 0,5 Prozent aus dem Frühjahr.
0,2 Prozent sind weniger als in den beiden Quartalen davor, das Tempo lässt also nach. Und es ist eine Schnellmeldung: Im Sommer hat die ausführliche Rechnung den ersten Wert noch verschoben, und das kann wieder geschehen.
NegativFünf Datenpunkte, die Sorge machenFünf Zahlen, die schlechter klingen, als sie sindFünf Zahlen, die ernste Sorge machen
12.812
Unternehmensinsolvenzen 1. Halbjahr 2026, höchster Halbjahreswert seit 2013
Im ersten Halbjahr wurden 12.812 Verfahren beantragt, 6,7 Prozent mehr als im ersten Halbjahr 2025. Allein im Juni waren es 2.266 Fälle, plus 15,8 Prozent gegenüber Juni 2025. Die Gläubigerforderungen sanken dabei auf rund 18,5 Mrd. Euro nach 28,2 Mrd. im Vorjahreszeitraum: mehr Fälle, aber weniger Großinsolvenzen.
Die Forderungen der Gläubiger sanken von 28,2 auf 18,5 Milliarden Euro, also um rund ein Drittel. Es scheiden mehr, aber deutlich kleinere Unternehmen aus dem Markt aus. Großinsolvenzen mit vielen Beschäftigten blieben aus.
12.812 Verfahren im ersten Halbjahr sind der höchste Halbjahreswert seit 2013 und 6,7 Prozent mehr als im ersten Halbjahr 2025. Allein im Juni lagen sie 15,8 Prozent über dem Juni 2025. Die Kurve zeigt seit anderthalb Jahren nach oben. Neuester Stand: Von Januar bis Juli 2026 waren es 15.185 Verfahren (plus 6,9 Prozent), allein im Juli 2.373 (plus 8,0 Prozent; Destatis PD26_362 vom 9. Oktober 2026).
Inflation (VPI) Oktober 2026, erster Rückgang nach drei Anstiegen
Nach der vorläufigen Schätzung sank die Inflationsrate von 3,3 Prozent im September auf 2,8 Prozent im Oktober. Gegenüber dem Vormonat fielen die Preise um 0,2 Prozent. Energie kostete 12,2 Prozent mehr als ein Jahr zuvor, im September waren es 14,9 Prozent. Die Kerninflation ohne Energie und Nahrungsmittel lag bei 2,1 Prozent. Das endgültige Ergebnis folgt am 11. November.
Die Teuerung ging um einen halben Prozentpunkt zurück, und gegenüber September sanken die Preise sogar. Rechnet man Energie und Nahrungsmittel heraus, bleiben 2,1 Prozent, nahe am Ziel der Europäischen Zentralbank.
Auch 2,8 Prozent liegen deutlich über dem Ziel von 2 Prozent, und Energie bleibt mit plus 12,2 Prozent der Preistreiber. Seit dem 1. Oktober gilt zudem ein befristeter Tankrabatt, der nach heutigem Stand zum Jahresende ausläuft.
Arbeitslose Oktober 2026, saisonbereinigt 4.000 mehr
Die Zahl sank im Oktober um 40.000 auf 2.955.000, die Quote auf 6,3 Prozent. Saisonbereinigt stieg sie um 4.000, und gegenüber dem Vorjahr sind es 44.000 mehr. BA-Vorstandsvorsitzende Andrea Nahles: „Die wirtschaftlichen Rahmenbedingungen sind für eine Besserung am Arbeitsmarkt nach wie vor nicht ausreichend.“
Der zweite Monat in Folge unter drei Millionen, 40.000 weniger als im September. Die Unterbeschäftigung, die auch Menschen in Maßnahmen zählt, sank saisonbereinigt um 9.000.
Der Rückgang ist der übliche Herbsteffekt, und die Bundesagentur nennt ihn vergleichsweise schwach. Saisonbereinigt sind es 4.000 Arbeitslose mehr als im September und 44.000 mehr als im Oktober 2025. Die Unterbeschäftigung liegt bei 3.592.000.
Im Dreimonatsvergleich lag die Produktion im Produzierenden Gewerbe im dritten Quartal 0,4 Prozent unter dem zweiten. Im September allein stieg sie kalender- und saisonbereinigt um 0,7 Prozent gegenüber August und um 0,4 Prozent gegenüber September 2025. Treiber war die Automobilindustrie mit plus 17,1 Prozent nach schwachen Monaten mit Werksferien und Produktionsumstellungen. Den August hat Destatis von plus 2,0 auf plus 1,0 Prozent korrigiert.
Der September brachte ein Plus von 0,7 Prozent, die Industrie ohne Energie und Bau legte sogar um 1,7 Prozent zu. Die Automobilindustrie stellte 17,1 Prozent mehr her als im August.
Über das ganze Quartal gerechnet sank die Produktion um 0,4 Prozent. Der zunächst gemeldete Sprung im August ist bei der Korrektur auf die Hälfte geschrumpft. Betroffen ist der Teil der Wirtschaft, an dem das deutsche Geschäftsmodell hängt.
Bund, Länder, Gemeinden und Sozialversicherung waren zum Ende des zweiten Quartals mit 2.753,5 Mrd. Euro verschuldet, 26,3 Mrd. mehr als drei Monate zuvor. Das ist ein Plus von 1,0 Prozent, nach 2,4 Prozent im ersten Quartal. Auf den Bund entfallen 1.907,1 Mrd. Euro. Der letzte amtliche Pro-Kopf-Wert stammt vom Jahresende 2025 und lag bei 31.887 Euro.
Das Quartalsplus von 26,3 Milliarden Euro ist ein Zuwachs von 1,0 Prozent und weniger als halb so groß wie im ersten Quartal mit 64,9 Milliarden. Solange der Staat sich Geld leihen kann, hält er in einer schwachen Phase Aufträge und Beschäftigung im Land.
91,2 Milliarden Euro zusätzliche Schulden im ersten Halbjahr, der höchste jemals gemeldete Stand. Wer diese Ruhe heute kauft, hat im nächsten Abschwung weniger Spielraum.
Sechs offizielle Wachstumsprognosen für 2026 liegen auf dem Tisch. Die drei, die seit September neu erschienen sind, erwarten 1,3 bis 1,4 Prozent. Die drei älteren aus dem Frühjahr liegen bei 0,5 und 0,6 Prozent und werden im November erneuert.
Eine Prognose ist keine Messung. Sie ist eine Erwartung mit Datum. Die Bundesregierung erwartete im April 0,5 Prozent und im Oktober 1,3 Prozent. Dazwischen lagen zwei gemessene Quartale mit je 0,3 Prozent Wachstum.
Erwartetes Wachstum des Bruttoinlandsprodukts 2026
Fast ein ganzer Prozentpunkt trennt die beiden äußersten Prognosen. Bei einer Wirtschaftsleistung von rund vier Billionen Euro sind das etwa 36 Milliarden Euro Unterschied in der Erwartung für ein und dasselbe Jahr.
Und was tatsächlich gemessen wurde
Das Bruttoinlandsprodukt wuchs im ersten und zweiten Quartal um je 0,3 Prozent gegenüber dem Vorquartal und im dritten nach der Schnellmeldung um 0,2 Prozent. Gegenüber dem Vorjahresquartal waren es im dritten Quartal kalenderbereinigt 1,2 Prozent.
Drei Quartale mit 0,3, 0,3 und 0,2 Prozent liegen näher an den neuen Prognosen als an den 0,5 Prozent aus dem Frühjahr. Wer die Messwerte liest, sieht eine Wirtschaft, die besser läuft als im Frühjahr angekündigt. Wer auf das Tempo schaut, sieht, dass es im dritten Quartal nachgelassen hat.
0,5–1,4Prozent. So weit liegen die sechs Prognosen für dasselbe Jahr auseinander. Der Abstand ist größer als das Wachstum selbst.
Der ifo-Geschäftsklimaindex ist Deutschlands wichtigster Frühindikator: Rund 7.000 Firmen bewerten jeden Monat ihre Lage und ihre Erwartungen. Der Wert 100 ist der Durchschnitt des Basisjahres 2015, darüber ist die Stimmung besser als damals, darunter schlechter. Jeder Balken ist der Jahresdurchschnitt seit 2005, jede Krise ein Einbruch: die Finanzkrise 2009, Corona 2020 und die lange Schwäche seit 2022.
über 100: besser als 2015
90 bis 100
unter 90: Schwäche
100 = Durchschnitt 2015
Bester Monat · Jan 2018
105,0
Rekord-Optimismus
Schwächster Monat · Apr 2020
75,1
Corona-Schock
Letzter Monat · Oktober 2026
90,2
Lange Schwäche seit 2022
Quelle: ifo Institut, ifo-Zeitreihen (Geschäftsklima Deutschland, Monatswerte Jan 2005 bis Okt 2026, Basis 2015 = 100, saisonbereinigt); Stand Oktober 2026.
PreiseInflationJahreswerte seit 2006 gegenüber dem Vorjahr · letzter Monatswert 2,8 Prozent (Oktober 2026, vorläufig)
Inflationsrate, 20 Jahre im Überblick
So haben sich die Verbraucherpreise verändert. 2022/2023 explodierten die Preise durch Energie- und Ukraine-Krise. Heute wieder über dem EZB-Ziel.
Inflationsrate (Jahresdurchschnitt, %)
EZB-Ziel: 2,0 %
2005 bis 2020
1,3%
Stabil
2022 Peak
6,9%
Seit 1951
Oktober 2026
2,8%
Energie +12,2 %
10.000 € bei 2,8 % Inflation
Klingt harmlos. Ist brutal.
Zeitraum
Kaufkraft
Verlust
Heute
10.000 €
–
5 J.
8.710 €
−1.290 €
10 J.
7.587 €
−2.413 €
20 J.
5.756 €
−4.244 €
25 J.
5.014 €
−4.986 €
30 J.
4.367 €
−5.633 € · ÜBER DIE HÄLFTE WEG
Merke: Inflation raubt lautlos. Nach 30 Jahren sind 10.000 € nur noch 4.367 € wert, ohne dass ein Cent weg ist.
Beim Wachstum liegt Deutschland nach der neuen Prognose des Währungsfonds im Mittelfeld, bei der Arbeitslosigkeit weit vorn. Beides fällt erst auf, wenn andere Länder danebenstehen.
Deutschland wächst 2026 nach dieser Prognose etwas schneller als der Euroraum insgesamt und steht in dieser Tabelle auf dem fünften von neun Plätzen. Im Juli hatte der Währungsfonds für Deutschland noch 0,7 Prozent erwartet.
Bei der Arbeitslosenquote nach europäischer Zählung liegt Deutschland mit 4,1 Prozent unter dem Euroraum mit 6,5 Prozent und weit unter Spanien mit 10,3. Nur Polen hat in dieser Tabelle mit 3,4 Prozent eine niedrigere Quote. Die Bundesagentur für Arbeit zählt anders und kommt für Oktober auf 6,3 Prozent.
Wo der Abstand am größten ist
Im August 2026 ging die Industrieproduktion im Euroraum um 0,5 Prozent gegenüber dem Vormonat zurück, in der gesamten EU um 0,3 Prozent, in Deutschland stieg sie dagegen um 0,4 Prozent. Das Statistische Bundesamt meldet für denselben Monat inzwischen plus 1,0 Prozent; es zählt anders als Eurostat den Bau mit. Über das ganze dritte Quartal gerechnet lag die deutsche Produktion aber 0,4 Prozent unter dem zweiten.
Die Industrie bleibt der Teil der Wirtschaft, an dem sich die Lesarten scheiden: Im Monatsvergleich holt sie auf, im Quartalsvergleich nicht. An ihr hängt das deutsche Geschäftsmodell, und deshalb lässt sich dieselbe Lage als Erholung oder als Abstieg beschreiben.
Die Mechanik
Dieselbe Zahl, zwei Schlagzeilen
Nicht die Zahl entscheidet, wie eine Nachricht klingt, sondern womit man sie vergleicht. Elf der zwanzig Zeilen unten sind wörtliche Schlagzeilen deutschsprachiger Medien zu genau diesem Datenpunkt, jede mit Medium, Datum und Link. Wo kein passendes Gegenstück zu finden war, steht eine eigene Zuspitzung der Redaktion, und sie ist als solche gekennzeichnet.
90,2ifo-Geschäftsklima Oktober 2026
Die beruhigende Lesart
Ifo-Index steigt: Unternehmen werden zuversichtlicher
Der Unterschied: Beide Zeilen stehen über derselben Meldung des ifo Instituts vom 26. Oktober 2026. Die erste liest die gestiegenen Erwartungen, die zweite fragt, ob Stimmung ohne bessere Lage trägt: Die aktuelle Lage wurde im Oktober schlechter beurteilt als im September.
+6,2 %Exporte August 2026
Die beruhigende Lesart
Deutsche Exporte liegen 6,2 Prozent über dem Vorjahr
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Die alarmierende Lesart
Zweiter Rückgang in Folge: Sommerflaute trifft deutschen Außenhandel
Der Unterschied: Die eine Zeile vergleicht mit August 2025, die andere mit Juli 2026, wo ein Minus von 0,8 Prozent steht. Beide Werte stehen in derselben Meldung des Statistischen Bundesamtes vom 8. Oktober 2026.
2.955.000Arbeitslose Oktober 2026
Die beruhigende Lesart
Arbeitsmarkt: Zahl der Arbeitslosen in Deutschland sinkt im Oktober
Der Unterschied: Die eine Zeile vergleicht mit dem September, wo es 40.000 Arbeitslose mehr gab, die andere mit dem Oktober 2025, wo es 44.000 weniger waren. Beide Werte stehen in derselben Meldung der Bundesagentur für Arbeit vom 30. Oktober 2026.
Sieben weitere Beispiele aus demselben Lagebericht
−41,5 %Asylerstanträge Januar bis Oktober 2026
Die beruhigende Lesart
Migration: Deutschland gibt Spitzenplatz bei Asylanträgen ab
Der Rückgang ändert nichts an der Zahl derer, die schon da sind
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Der Unterschied: Das Handelsblatt vergleicht Deutschland mit anderen EU-Ländern, die zweite Zeile vergleicht denselben Zeitraum mit dem Vorjahr. Das Bundesamt für Migration und Flüchtlinge meldet für den Oktober zugleich 8,2 Prozent mehr Neuzugänge als im September.
+1,5 %Reallöhne 2. Quartal 2026
Die beruhigende Lesart
Mehr Kaufkraft: Reallöhne in Deutschland weiter gestiegen
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Der Unterschied: Die belegte Zeile zählt die Jahre seit 2024, die eigene Zuspitzung vergleicht das Quartalsplus von 1,5 Prozent mit den 1,9 Prozent des Gesamtjahres 2025.
+0,2 %Bruttoinlandsprodukt 3. Quartal 2026
Die beruhigende Lesart
Deutschlands Wirtschaft im dritten Quartal leicht gewachsen
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Der Unterschied: Die belegte Zeile zählt das dritte Quartal mit Plus in diesem Jahr, die eigene Zuspitzung misst die Größe: 0,2 Prozent nach je 0,3 in den beiden Quartalen davor. ZDFheute setzt selbst die Warnung „Ökonomen warnen vor Beschönigung“ darüber.
12.812Unternehmensinsolvenzen 1. Halbjahr 2026
Die beruhigende Lesart
Gläubiger verlieren ein Drittel weniger Geld
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Die alarmierende Lesart
Insolvenzen im ersten Halbjahr 2026 auf höchstem Stand seit 2013
Der Unterschied: Die belegte Zeile zählt Fälle und vergleicht mit 2013, die eigene Zuspitzung zählt die Forderungssumme: 18,5 statt 28,2 Milliarden Euro. Dieselbe Zahl trägt bei oe24.at die Zeile „12.812 Firmenpleiten in nur sechs Monaten“ (Beleg).
Energie kostet weiter 12,2 Prozent mehr als vor einem Jahr
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Der Unterschied: Die belegte Zeile vergleicht mit dem September und seinen 3,3 Prozent, die eigene Zuspitzung schaut auf die eine Position, die den Index weiter treibt. Dieselbe Meldung, zwei Blickwinkel.
−0,4 %Produktion 3. Quartal 2026
Die beruhigende Lesart
Autoindustrie zieht die Produktion im September nach oben
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Die alarmierende Lesart
Industrie stellt im dritten Quartal weniger her als im zweiten
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Der Unterschied: Die erste Zeile nimmt den Monat September mit plus 0,7 Prozent, die zweite das ganze Quartal mit minus 0,4 Prozent. Für diese Meldung vom 6. November lagen beim Stand dieser Seite noch keine passenden Schlagzeilen beider Richtungen vor, deshalb stehen hier zwei eigene Zuspitzungen.
2.753,5 Mrd. €Öffentliche Schulden zum 30. Juni 2026
Die beruhigende Lesart
Schuldenstand steigt um 1,0 Prozent
KIPODE · so hätte es die Gegenseite formuliert. Eigene Zuspitzung der Redaktion, kein Zitat aus einem Medienbericht.
Die alarmierende Lesart
2,75 Billionen Euro: Der Staat leiht sich Zeit, die Reformen liefern nicht
Der Unterschied: Dieselbe Bewegung, einmal als Billionensumme, einmal als Anteil am Bestand. Der oft zitierte Pro-Kopf-Wert von 31.887 Euro stammt vom Jahresende 2025 und ist älter als beide Zeilen.
Wörtliche Schlagzeilen sind mit Medium, Datum und Link ausgewiesen. Die Tagesangaben der Medien stammen aus den Trefferlisten der Suchmaschinen und sind deshalb auf den Monat genau angegeben; wo auch der Monat nicht ausgewiesen war, steht nur das Jahr. Zeilen mit der Kennzeichnung KIPODE sind eigene Zuspitzungen der Redaktion und keine Zitate. Die Zahlen und Vergleiche in der Erklärzeile stammen aus den oben verlinkten Primärquellen.
Der Verlauf · April bis Oktober
Die Laune erholt sich, die Lage zögert
Seit April steigt die Stimmung in den Unternehmen sechs Monate in Folge. Am Arbeitsmarkt ist die Zahl im September und Oktober gefallen, bereinigt um den üblichen Herbsteffekt aber weiter gestiegen. Genau dieses Auseinanderlaufen ist die doppelte Realität.
Die grüne Linie steigt weiter, die rote ist zweimal nacheinander gefallen. Die grüne steigt, weil die Unternehmen zuversichtlicher werden: von 84,7 Punkten im April auf 90,2 im Oktober, so die vom ifo Institut im Oktober veröffentlichte Reihe. Die rote stieg von 2,936 Millionen im Juni auf 3,061 Millionen im August und fiel bis Oktober auf 2,955 Millionen. Das ist die Herbstbelebung, die es jedes Jahr gibt: Rechnet man sie heraus, waren es im Oktober 4.000 Arbeitslose mehr als im September. Ob die Lage der Laune folgt, zeigt deshalb erst die bereinigte Zahl der nächsten Monate.
Die grüne Linie beginnt im April, die rote im Mai. Die ifo-Werte sind die revidierten Monatswerte aus der Pressemitteilung vom Oktober; im April war zunächst 84,4 gemeldet worden. Die beiden Achsen haben verschiedene Einheiten und verschiedene Bereiche, die linke reicht von 80 bis 92 Punkten, die rechte von 2,80 bis 3,20 Millionen; vergleichbar ist deshalb die Richtung, nicht die Steilheit. Quellen: ifo Institut und Bundesagentur für Arbeit.
Leitfrage
Stehen wir am Beginn einer echten Erholung, oder nur in einer trügerischen Ruhephase zwischen zwei Krisen?
KIPODE entscheidet das nicht. Aber beide Fälle lassen sich mit denselben amtlichen Zahlen durchspielen, und man kann sagen, woran man in drei Monaten erkennt, welcher eingetreten ist.
Was läuft gerade richtig gut
Es ist nicht alles schwarz. Diese Zahlen muss man auch kennen.
KIPODE zeigt nicht nur die Risse, Faktentreue heißt auch: die positiven Entwicklungen sauber dazustellen. 2025 hat Deutschland in mehreren Bereichen Rekorde erreicht, die in der allgemeinen Krisendebatte komplett untergehen. Hier eine ehrliche Auswahl, alle Zahlen mit Quelle.
Solar-Ausbau 2025
17,3 GW
↑ Knapp unter dem Vorjahr, Gesamtleistung jetzt 118 GW
Solar erzeugte 2025 rund 91,6 TWh (+21 %), so viel wie nie. Ins öffentliche Netz eingespeist wurden davon 70,1 Mrd kWh (+17,4 %), das sind 16,0 % der Netzeinspeisung, knapp hinter Erdgas mit 70,6 Mrd kWh. Die Differenz ist selbst verbrauchter Solarstrom, der nie im Netz auftaucht.
↑ Drittes Jahr in Folge Mehrheit am Bruttostromverbrauch
55,1 % des deutschen Bruttostromverbrauchs deckten 2025 erneuerbare Energien (UBA/AGEE-Stat, März 2026; 2024: 54,4 %). Bezogen auf die inländisch erzeugte und eingespeiste Strommenge waren es 58,6 % (Destatis PM 073). Installierte Gesamtleistung: ~210 GW (+11 % YoY).
↑ PowerCo Salzgitter: erste europäische VW-Gigafabrik in Serie
In Großserie fertigen bisher zwei Werke: CATL in Arnstadt seit Anfang 2023 und PowerCo in Salzgitter seit dem 17. Dezember 2025 (20 GWh, ausbaubar auf 40). Tesla will in Grünheide ab etwa 2027 eigene Zellen bauen. Zugleich sind allein in Deutschland über 240 GWh an angekündigter Kapazität verschoben oder gestrichen worden, darunter Northvolt Heide und ACC Kaiserslautern. China hält 80 % Weltmarktanteil.
2025 wurden mehr Startups gegründet als je zuvor, sogar mehr als im bisherigen Spitzenjahr 2021. Über ein Viertel davon setzt direkt auf KI. Software (+853), Food (+80 %), Medizin (+47 %).
↑ Mehr Hidden Champions als jedes andere Land der Welt
Nach Hermann Simon 1.573 deutsche Hidden Champions, viele unter 500 Mitarbeiter, viele in Familienhand. Über 80 Prozent kommen aus dem Verarbeitenden Gewerbe, gut ein Fünftel aus dem Maschinenbau. Die stille Reserve der Republik.
Die deutsche Rüstungs- und DefenseTech-Branche erlebt eine Rekordentwicklung, €1,25 Mrd. Wagniskapital in 2025. Helsing (18 Mrd. US$ Bewertung), Quantum Systems, ARX Robotics ziehen internationales Kapital an.
↑ SPRIND startet „Next Frontier AI", 10 Teams, 3 Gewinner, je ~1 Mrd. € Folgekapital
Deutschland hat verstanden: Ohne eigene KI-Modelle auf Augenhöhe mit ChatGPT oder Gemini bleibt Europa Zuschauer. Die Bundesagentur für Sprunginnovationen finanziert jetzt den Aufbau eigener KI-Labore, ein Paradigmenwechsel.
↑ SAP, Siemens, DT, Siemens Energy, alle mit Allzeithoch
Deutsche Tech-Konzerne melden Rekordprofite: SAP (op. Gewinn +28 % auf 10,4 Mrd €), Siemens (Nettogewinn +16 % auf 10,4 Mrd €), Deutsche Telekom (119,1 Mrd € Umsatz, Rekord), Siemens Energy (Umsatzrekord 39,1 Mrd €, +15,2 %). Treiber: Cloud, Digitalisierung und KI. SAP-CEO Klein: „Business AI has become a main driver for growth."
Nach dem Heizungsgesetz-Schock kommt der Comeback: 299.000 Wärmepumpen wurden 2025 installiert, ein Plus von 55 %. Sektorkopplung mit PV und E-Mobilität gewinnt an Tempo.
238.500 genehmigte Wohnungen 2025, das erste Plus nach drei Jahren im freien Fall. Noch weit vom 400.000er-Ziel entfernt, aber der Boden ist erreicht: sinkende Zinsen, KfW-Förderprogramm und Mietendruck drehen das Bild.
↓ Störungen auf der sanierten Strecke Frankfurt–Mannheim
Die 2024 generalsanierte Riedbahn ist der Beleg, dass das Verfahren greift: Störungen minus 27 %, Nahverkehrs-Pünktlichkeit auf der Strecke plus 20 Prozentpunkte. Im Gesamtnetz ist davon noch nichts zu sehen, der Fernverkehr lag im August 2026 bei 54,2 %.
↑ Erwarten Zunahme der Innovationstätigkeit in 3 Jahren
Laut DIHK-Expertenbefragung 2026 erwarten 48,4 % der Innovationsexperten eine zunehmende Innovationstätigkeit in den nächsten drei Jahren, nur noch 14,8 % prognostizieren einen Rückgang. 31,6 % sehen bereits jetzt Verbesserungen im Innovationsumfeld.
↑ Anteil neu gegründeter Startups mit KI als Kernbestandteil
2026 markiert den Wendepunkt: 27 % aller deutschen Startup-Neugründungen haben KI als Kernbestandteil ihres Geschäftsmodells. KI-Kompetenzen breiten sich flächendeckend über die Tech-Branche hinaus aus, in HR, Marketing, Finanzen. Deutschland läuft zum ersten Mal im Rhythmus mit, statt hinterher.
Die neue Generation KI-basierter Roboter ist nicht mehr nur präzise, sondern sensorisch intelligent. 2026 steht Robotik erstmals flächendeckend auf der Agenda deutscher Industrievorstände, von KUKA in Augsburg bis Agile Robots in München. Konkretes Beispiel: BMW Leipzig testet seit April 2026 den humanoiden Roboter AEON im erweiterten Pilotbetrieb, das einzige aktive humanoid-Roboter-Projekt in deutscher Serienproduktion. Fachkräftemangel wird zum Automatisierungs-Katalysator.
Deutschland exportiert mehr Pharma-Produkte als jedes andere Land der Welt, 116,3 Milliarden Euro im Jahr 2025, plus 2,4 Prozent gegenüber 2024. 61,9 Mrd € Branchenumsatz (2025), 133.376 Beschäftigte, 9,1 Mrd € F&E-Ausgaben. Hotspots in München, Baden-Württemberg, Hessen und Rhein-Neckar. 1.020 Biotech-Unternehmen treiben Innovation voran.
Zwei Drittel aller Weltleitmessen finden in Deutschland statt. 31,5 Mrd € Gesamteffekt, 235.000 Arbeitsplätze, 10 Millionen m² Hallenfläche. Messe Frankfurt, Messe München und Messe Düsseldorf sind die drei größten Messegesellschaften der Welt. 861 Jahre Messetradition, seit 1165.
Wichtig zu verstehen: Diese positiven Zahlen heben die Risiken der anderen Kapitel nicht auf, sie ergänzen sie. Deutschland ist 2026 weder das Land vor dem Untergang, das mancher Stammtisch heraufbeschwört, noch das sorgenfreie Wirtschaftswunderland von 1970. Die Wahrheit liegt dazwischen. Wer ehrlich entscheiden will, muss beide Seiten auf dem Tisch haben.
Beide Fälle, ausformuliert
Der Fall für die Erholung
Stimmungsindikatoren laufen der Konjunktur voraus, und das ifo-Geschäftsklima ist sechsmal nacheinander gestiegen, von 84,7 Punkten im April auf 90,2 im Oktober. Die harten Zahlen stützen das an mehreren Stellen: Die Wirtschaft ist in allen drei Quartalen dieses Jahres gewachsen, zuletzt um 0,2 Prozent, die Exporte lagen im August 6,2 Prozent über dem Vorjahresmonat, die Produktion stieg im September um 0,7 Prozent, und die Inflation ist im Oktober auf 2,8 Prozent gesunken. Bundesregierung, Währungsfonds und ifo Institut haben ihre Prognosen für 2026 auf 1,3 bis 1,4 Prozent angehoben. Die Zahl der Arbeitslosen liegt den zweiten Monat in Folge unter drei Millionen.
Der Fall für die Falle
Stimmung ist keine Produktion. Im dritten Quartal lag die Produktion 0,4 Prozent unter dem zweiten, und die aktuelle Lage beurteilten die Unternehmen im Oktober schlechter als im September. Die Unternehmensinsolvenzen haben im ersten Halbjahr mit 12.812 Verfahren den höchsten Halbjahreswert seit 2013 erreicht, die Arbeitslosigkeit steigt saisonbereinigt weiter, im Oktober um 4.000, und sie liegt 44.000 über dem Vorjahr. Die Inflation bleibt mit 2,8 Prozent über dem Ziel, Energie kostet 12,2 Prozent mehr als vor einem Jahr. Und der Staat kauft die Ruhe teuer: 91,2 Milliarden Euro neue Schulden im ersten Halbjahr lassen im nächsten Abschwung weniger Spielraum als beim letzten Mal.
Woran man es in drei Monaten erkennt
Der Fall für die Erholung ist eingetreten, wenn das ifo-Geschäftsklima sich bis Jahresende über 88 Punkten hält, wenn die Industrieproduktion im Herbst wieder ein Plus zum Vorjahresmonat zeigt und wenn die Arbeitslosigkeit saisonbereinigt aufhört zu steigen.
Der Fall für die Falle ist eingetreten, wenn das Geschäftsklima wieder fällt, ohne dass die harten Zahlen je nachgezogen haben, wenn die Insolvenzen im zweiten Halbjahr über dem ersten liegen und wenn die Arbeitslosigkeit auch im Winter über drei Millionen bleibt.
Die nächsten Termine: Außenhandel September am 9. November, endgültige Verbraucherpreise Oktober und Jahresgutachten des Sachverständigenrats am 11. November, Unternehmensinsolvenzen August am 13. November und die Herbstprognose der EU-Kommission am 17. November 2026. Diese Seite wird an diesen Terminen fortgeschrieben.
Auf einen Blick, die zehn Datenpunkte
Quellen: Destatis, ifo, BAMF, BA · Positive Werte normalisiert auf 0 bis 100, negative invertiert
Was heißt das jetzt?
Stimmung und Substanz laufen auseinander, im Herbst 2026 mit vertauschten Rollen. Die Laune der Unternehmen steht auf dem höchsten Stand seit Anfang 2023, die Asylerstanträge liegen im Jahresverlauf rund 40 Prozent unter dem Vorjahreszeitraum, und zugleich steigen Insolvenzen und Arbeitslosigkeit, während die Industrieproduktion sinkt. Alle diese Zahlen stehen oben, jede mit ihrer amtlichen Quelle.
Im Frühjahr war es umgekehrt: Damals fiel die Stimmung auf den tiefsten Stand seit dem ersten Corona-Jahr, während Exporte und Reallöhne zulegten. Beide Bilder waren richtig, keines war vollständig. Wer heute behauptet, die deutsche Wirtschaft sei „am Boden“ oder „auf dem Weg nach oben“, nimmt sich wie damals die Hälfte der Datenlage. Der Unterschied ist nur, welche Hälfte.
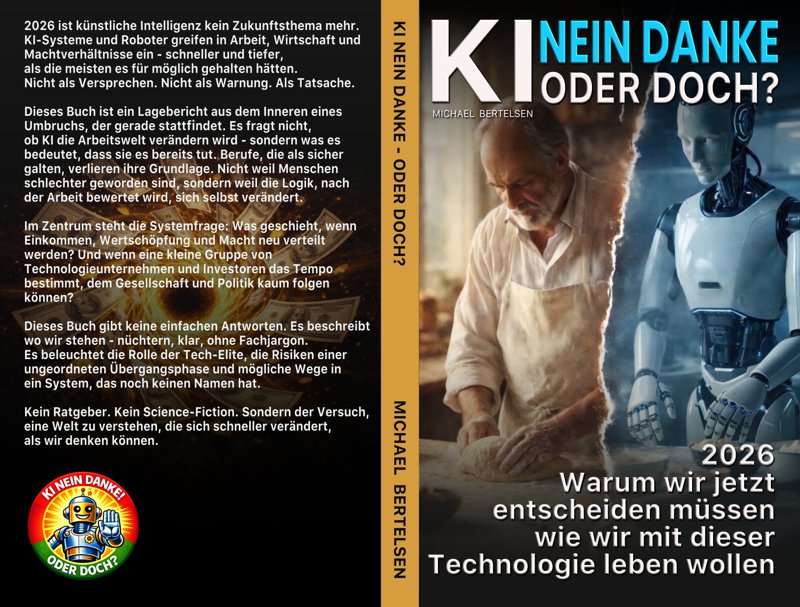
Du nimmst heute einen 20-Jahres-Kredit fürs Haus auf, und gehst davon aus, dass dein Job so lange existiert. Tut er das?
Bis zu 99 % der heutigen Berufe werden sich radikal verändern oder ganz verschwinden. Nicht irgendwann, sondern in zwei klaren Schritten: Zuerst übernimmt die Software die Schreibtische, Buchhalter, Makler, Verwaltung. Dann kommen die Roboter für den Rest: Pflege, Handwerk, Logistik, Küche.
Dieses Buch ist kein Fachbuch und kein Horrorszenario. Es ist eine ehrliche Bestandsaufnahme, geschrieben für Menschen mit 40-Stunden-Woche, Pendlerstress und leerem Akku am Abend. 5 Kapitel, 258 Seiten.
Dieselbe Zahl kann zwei gegensätzliche Geschichten erzählen, je nachdem wie sie gerahmt wird. Beispiel Insolvenzen 2025: 24.064 beantragte Unternehmensinsolvenzen waren ein Zehnjahreshoch in der dramatischen Lesart und zugleich eine Rückkehr auf das Niveau vor der Pandemie in der sachlichen Einordnung. Beide Aussagen beschreiben dieselbe Zahl, vermitteln aber gegensätzliche Stimmungen.
Warum widersprechen sich Schlagzeilen zu denselben Daten?
Drei Gründe: die Blickrichtung der Redaktion, die Optimierung auf Klicks, weil dramatische Titel häufiger angeklickt werden als nüchterne Einordnungen, und die Wahl des Vergleichszeitraums, also Vorjahr gegen Fünfjahresschnitt gegen Vor-Pandemie. Faustregel: Bei einer Schlagzeile mit extremer Wendung, also Krise, Boom, Rekord oder Crash, zuerst den Vergleichszeitraum prüfen und die Quelle der Zahl suchen. Meist erklärt das den Widerspruch.
Wie kann ich als Leser Statistiken kritisch prüfen?
Vier Fragen helfen immer: Wer hat die Daten erhoben? Mit welchem Vergleichszeitraum? Welche absoluten Zahlen stehen hinter dem Prozentwert? Und was wurde weggelassen? KIPODE verlinkt deshalb jede Zahl direkt mit der Primärquelle, meist Statistisches Bundesamt, BAMF oder BKA.
Frühere Ausgaben
Diese Seite zeigt immer den heutigen Stand. Am Ende jedes Monats halten wir fest, wie die Lage damals aussah, damit man später nachsehen und vergleichen kann.
Bilder ohne Quellenangabe sind teils KI-erzeugte Illustrationen.Mehr im Impressum
KIPODE · Kein Blindflug für unser Land. Politik und Wirtschaft mit Daten statt Gefühlen. Eine Faktenseite mit Quellenverweis: Meinungsbildung mit Daten und Fakten, Gefühle außen vor. Statistiken können sich ändern oder unterschiedlich interpretiert werden, Stand und Quelle stehen jeweils dabei.
Redaktion: Michael Bertelsen · KI-gestützte Recherche & Aufbereitung · Alle Inhalte redaktionell geprüft und freigegeben Quellen sind direkt verlinkt. Diese Seite stellt keine Rechts-, Steuer- oder Anlageberatung dar. Für eigene Entscheidungen empfehlen wir, die Originalquellen heranzuziehen.

 Fiperly
 Mutify
 Job & Stay
 Birthday Paper
 Mia Amare
 HealthMetricsLab